2021年中國工業機器人行業運行情況總結及2022年行業走勢預測
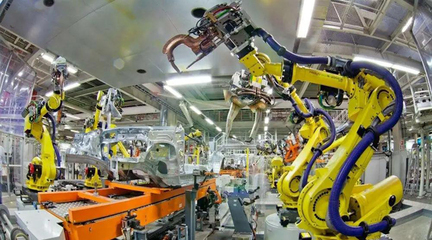
2021年,中國工業機器人行業交出了一份亮眼的成績單,銷量與產量均創歷史新高,行業景氣度持續高漲。全年工業機器人產量達到36.6萬套,同比增長44.9%;銷量突破25萬臺,同比增速超過40%。這一輪高速增長主要得益于制造業復蘇、企業自動化升級需求迫切、新能源汽車等新興行業拉動以及政策紅利釋放等多重因素疊加。
從市場結構來看,外資品牌仍占據主導地位,但國產品牌進步顯著,市場份額提升至約33%。在多關節機器人、SCARA機器人等細分領域,國產替代進程明顯加快。行業應用進一步拓寬,除傳統的汽車、3C電子行業外,鋰電、光伏、金屬加工等領域的機器人需求爆發式增長。
區域分布上,華東、華南地區依然是工業機器人消費的主力市場,其中廣東、江蘇、浙江、上海等省市銷量領先。從企業層面看,本土龍頭企業如埃斯頓、匯川技術、新時達等銷量增速遠超行業平均,規模效應逐步顯現。
展望2022年,預計中國工業機器人銷量將保持20%以上的同比增長,總量有望突破30萬臺。下游行業中,新能源汽車、鋰電、半導體等高端制造領域將繼續貢獻主要增量,一般工業的自動化改造需求也將持續釋放。國產化率有望進一步提升至35%以上,核心零部件自主可控成為競爭焦點。
行業也面臨一些挑戰:原材料價格上漲、芯片短缺、國際供應鏈不確定性等因素可能制約交付;市場競爭加劇,價格戰風險猶存。總體判斷,2022年中國工業機器人市場仍將處于成長期,長期向好的趨勢不變,但增速可能較2021年有所放緩,進入穩定增長階段。
如若轉載,請注明出處:http://www.snycsb.cn/product/15.html
更新時間:2026-11-09 04:07:22