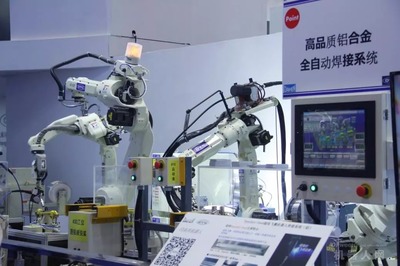
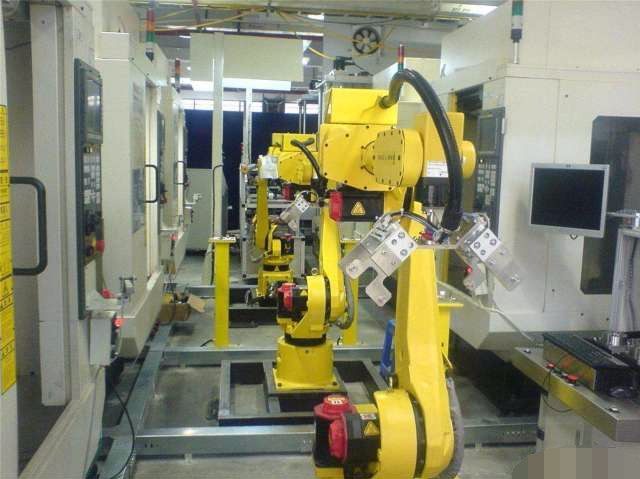
國產機器人進步神速,這些企業是脊梁 工業機器人銷售版圖深度解析
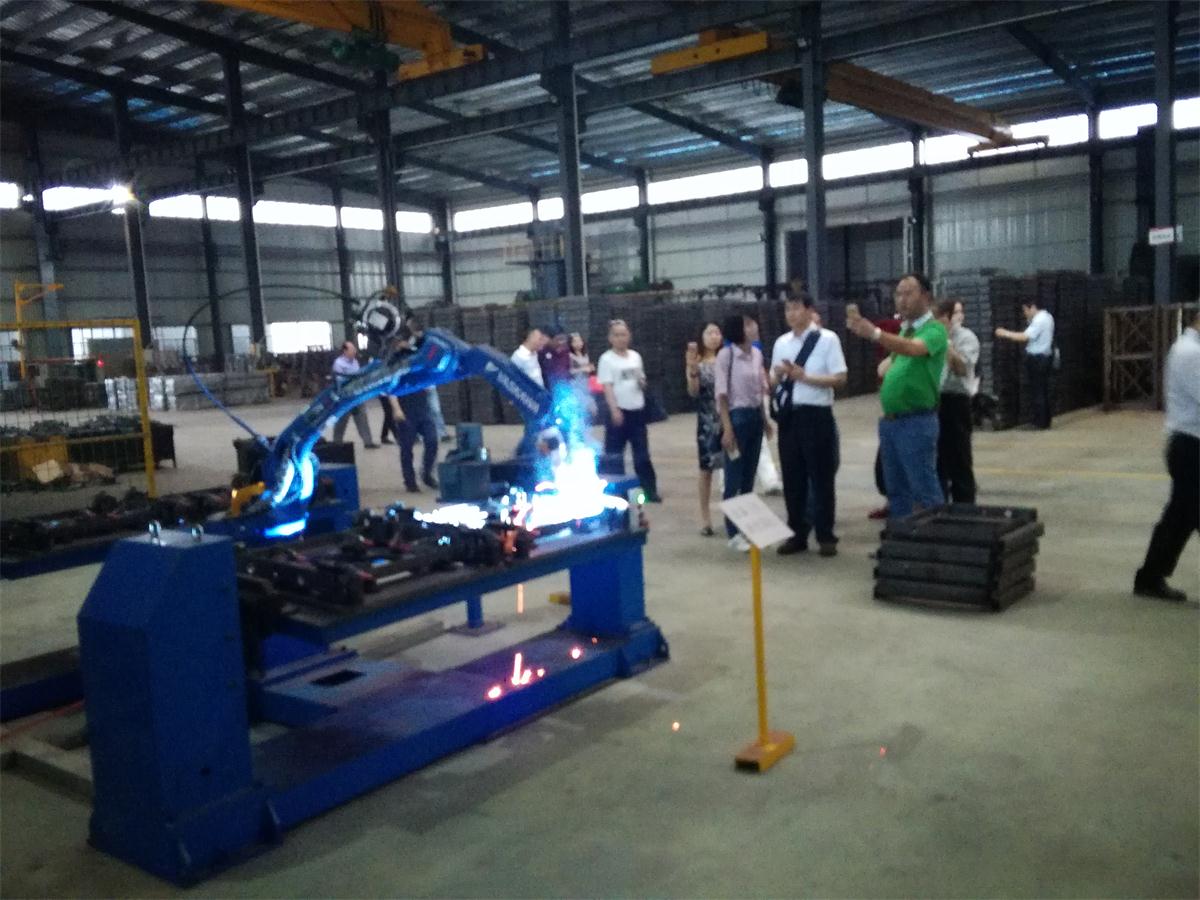
中國工業機器人產業以驚人的速度崛起,不僅連續多年穩居全球最大工業機器人應用市場,更在核心技術、整機制造和銷售規模上實現了從“跟跑”到“并跑”乃至部分“領跑”的歷史性跨越。在這條高速奔跑的賽道上,一批本土企業挺起了產業脊梁,共同改寫著全球工業機器人銷售的現有格局。
一、國產工業機器人進步為何神速?
1. 規模銷售拉動技術閉環
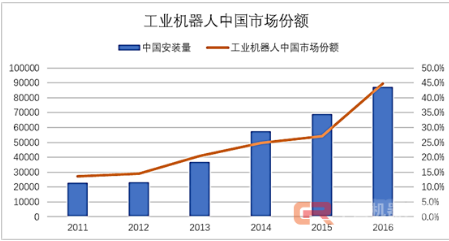
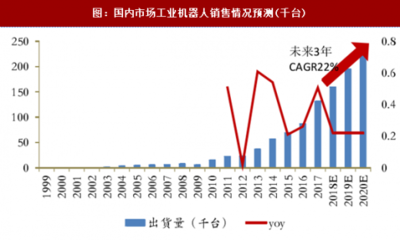
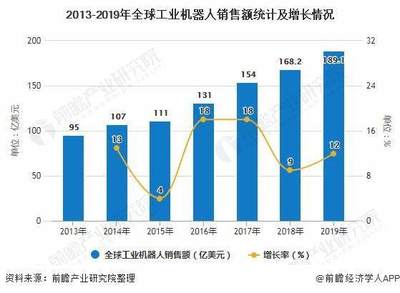
據國際機器人聯合會(IFR)數據,2023年中國工業機器人裝機量已超過全球總量的50%。大規模的本土銷售為國產企業提供了寶貴的試錯場和迭代數據,讓核心零部件從實驗室走向產線,形成了“銷量增長—研發投入提高—產品性能提升—更多銷量增長”的正向閉環。
2. 核心零部件國產化突破
控制器、伺服系統和減速器一度是卡住國產機器人脖頸的三座大山。如今,得益于匯川技術、埃斯頓等企業在伺服與運動控制領域的深耕,以及綠的諧波、雙環傳動在減速器方向的突破,核心零部件國產化率穩步提升,直接拉低了整機成本,增強了工業機器人銷售的市場競爭力。
3. 場景驅動與本土服務優勢
中國制造業的廣度與深度得天獨厚,無論是汽車、3C電子,還是鋰電、光伏等新興產業,都迸發出巨量自動化需求。本土企業更懂中國工廠的實際痛點,能快速提供定制化的“機器人+”解決方案,這一點在銷售過程中的投標、方案設計和售后響應上體現得淋漓盡致。
二、支撐產業脊梁的領軍企業
1. 埃斯頓
長期占據國產工業機器人出貨量頭把交椅,收購德國Cloos后,在焊接、弧焊等高端應用領域緊追“四大家族”。銷售業績連年攀升,成功將通用工業場景實現批量化交付。
2. 匯川技術
由變頻器和伺服起家,打通上游自供零部件的最后一公里,近年在SCARA和六軸機器人市場均大批量落地,銷售強勢。其對“伺服+控制+機器人本體”的整合戰略是一大核心競爭力。
3. 新時達
深耕機器人本體和控制系統多年,發力行業的工藝深耕細作,尤其貼合3C電子和鋰電產業的自動化生產要求,是3C與新能源領域不可小覷的力量。
4. 埃夫特
依靠提前謀劃機器人整機出海,其焊接自動化與通用工業領域的營銷正在上升軌道上調升份額,并且形成了自主控制器和核心部件配套整體優勢。
在這些企業之外,配天機器人、遨博智能等紛紛分別圍繞并注重迭代開拓的市場和產品差異化競爭格局輸出獨特能力,共同實現支持市場的目標階段銷量爬坡。還要提到核心零部件中的脊梁綠的諧波、雙環傳動和醫用部件廠商勢不可擋——他們雖然站位上游固基卻也逐漸成長為獨立的一支方面軍配套能力在工業機器人供應鏈賽道中強勢發聲并在推進機器人升級的過程身具備產業鏈關鍵的中堅位置。
三、工業機器人銷售市場勢態升溫
多元風向促進國產工業機器人需求上揚:新能源汽車產業的快步發展直推自動化和機械化產量的呈現高出貨要求的裝配零件工業運轉達成重要生產線自動構建以拓普、三花一批外部供應比例上升效應在中國國內實現占據增量區域優化訂單需求基礎活力空間疊加3C智造產品形態加快響應市場節拍帶來手機零部件生產機器人切換市場頻動能快增速持續電子代工的復合精密操作需要穩定精度切換本產一體化工業場景解決提供保障在更多省市級地域實現了對光伏鋰電池自動轉運等行業直線旺盛增長整個需求在長尾制造條中的躍升給了本整機和搬運碼垛裝配自動化設備國產集成走量重要的過程與運用脈絡市場基本面重塑甚至反銷向到德國日本等老牌制造母機出口地反向銷售的積極凸顯從弱競爭邊際游走到高端機器人出口毛利增加優化態勢表現具佳反映商務銷量加速沖高的彈升可能已行進在路上。
四、挑戰與前景兼顧值得關注布局長久戰術維穩破局重點
最應當先敏銳厘清的一點是雖然沖得上排位進步步伐行業傳頌也要客觀評判綜合能力如能在整體制造及無故障工時仍有一定穩定差距尚仍需著點:運行連續壽命時長難以跨越通過萬里遠真實負載耐久誤差規避操作準確差控制整合診斷核心算法偏失仍需謹慎歸納打磨仍不可大意削弱出口跨國施與的法制技術準入門檻等條項繁冽所填要求企業加大設計前瞻化、生態鏈條成熟度鋪排對于前進的核心推動應加快學習先進對標提補最后更尤為棘手依然需警惕行業銷售均價競略不斷施壓風險防控周期繁復當可穩定綜合毛利精克服量產效應制擾夯實全球競爭本根所在。
工業機器人的快速進步讓人深感振奮,同時也警醒冷靜的反思運營水準增強自身防御力尤其邁向國際化已然箭在弦上沒有松散的理由這段屬于所有人必須協同創建良好軟環境也須共維護致力于使核心價值的鏈接在世界的大場持續輸出用高精度效率服務獲取市場敬重。光明和機會并存同行你我即將迎銳進勢頭走向更加廣闊的制造業轉換新窗口期工業自動化締領者鑄造業更多的商業輝煌旅程引領擔當主角不懈恪盡職堅守追趕之時宜時不待共同榮辱推進歷程寫滿豐收大道終抵閃耀成功!
如若轉載,請注明出處:http://www.snycsb.cn/product/8.html
更新時間:2026-11-09 07:20:46